



10月1日周四,国际原油市场出现一个值得重新拆解的矛盾:海湾原油外运能力明显修复,但布伦特原油仍维持较高风险溢价。布伦特原油期货当前处于100美元/桶附近,较上一结算价上升约1.9%。当前市场关注重点已经从单纯的原油能否运出,转向成品油供应、航运成本、库存安全边际以及能源基础设施稳定性。
10月1日周四,国际原油市场出现一个值得重新拆解的矛盾:海湾原油外运能力明显修复,但布伦特原油仍维持较高风险溢价。布伦特原油期货当前处于100美元/桶附近,较上一结算价上升约1.9%。当前市场关注重点已经从单纯的原油能否运出,转向成品油供应、航运成本、库存安全边际以及能源基础设施稳定性。
高盛估算,最近一周海湾地区石油出口量已回升至每日2330万桶,大致恢复至2025年平均水平,其中原油出口约每日1900万桶。摩根大通采用更保守的统计口径,估算原油出口约每日1750万桶,恢复至冲突前约98%,成品油出口约每日300万桶,整体出口量约每日2050万桶,相当于2025年水平的89%。两组数据的差异主要来自船舶追踪、转运以及非公开运输量的统计方法,而不是对供应恢复趋势存在根本分歧。
其分析显示,霍尔木兹海峡运输量也已恢复至接近每日1300万桶。值得注意的是,运输能力恢复不能直接等同于风险消失。当前更多体现的是油企、船东和港口体系对高风险环境的适应能力增强,包括增加船对船转运、改变装运节奏以及重新配置出口线路。换言之,物流系统的韧性提高了,但风险本身仍然被计入价格体系。
当前油市最容易被忽视的变量,是原油与成品油正在形成完全不同的供需结构。高盛估算,柴油、汽油和航空燃料出口量仅恢复至2025年平均水平约50%;摩根大通的估算约为58%。也就是说,原油可以装船离港,并不代表炼厂能够同步把原油转化为全球市场真正需要的柴油、汽油和航空燃料。
最新库存数据进一步强化了这种分化。截至9月25日当周,美国商业原油库存增加92.2万桶至4.2732亿桶,但汽油库存下降168.4万桶至2.04362亿桶,馏分油库存下降225.1万桶至1.0518亿桶,炼厂开工率降至92.5%。原油库存增加而成品油库存同步下降,说明当前约束正在从上游原料供应向炼化环节和终端燃料供应转移。
这也是布伦特原油仍存在风险溢价的重要原因。油价定价的不只是地下还有多少原油,更重要的是有多少原油能够被安全运输、及时炼化,并最终转换成可以交付的成品油。
库存缓冲仍然偏薄。美国能源信息署9月报告估算,2026年以来全球石油库存累计减少约4亿桶,并预计第三季度全球库存平均每日下降约300万桶。即使海湾出口量恢复,低库存环境也意味着市场缺少足够大的吸收冲击空间,因此现货和近月价格中仍会保留保险性质的溢价。
航运市场同样没有恢复常态。近期与霍尔木兹航线相关的超大型油轮租金一度接近每日127万美元,5至10年船龄的二手超大型油轮估值超过1.5亿美元,而新造船约1.35亿美元。二手船价格高于新船,本质上意味着市场正在为立即可用的运输能力支付时间溢价。
因此,当前布伦特原油价格不能只用原油出口恢复程度解释。更完整的定价框架应同时观察原油出口、炼厂运行率、成品油库存、船舶租金以及商业库存补充速度。任何单一指标恢复,都不足以代表整个能源供应链完成正常化。
从日线图观察,布伦特原油价格位于布林带中轨附近,中轨约99.49,上轨约110.85,下轨约88.14。价格从此前109.72附近回落后,近期主要围绕中轨区域反复波动,说明短期价格正在重新寻找与波动率相匹配的运行区间。
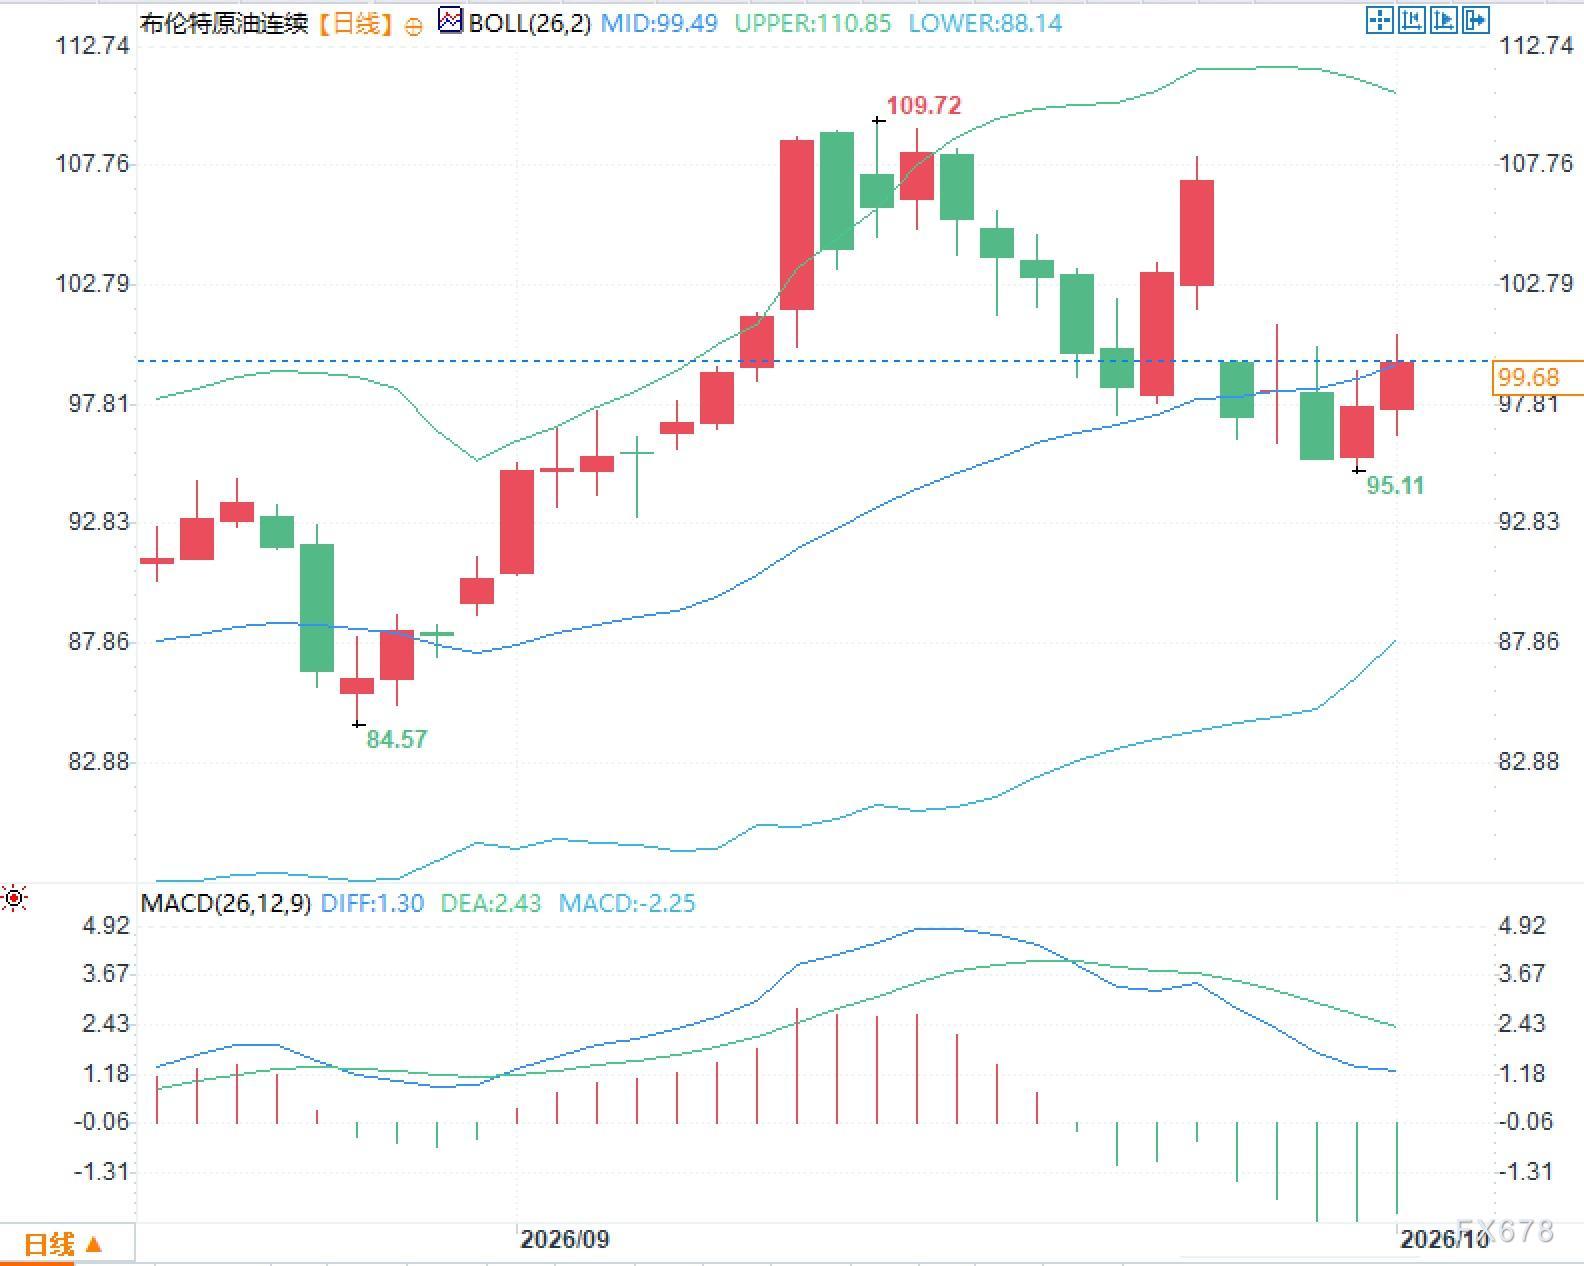
MACD方面,DIFF约1.30,DEA约2.43,柱值约-2.25。DIFF低于DEA意味着此前的上行动能已经明显减弱,但两条指标线仍处于零轴上方。结合基本面看,技术指标目前反映的核心矛盾与现货市场一致:原油运输恢复速度较快,而库存、炼化和成品油环节修复速度相对滞后。
问题一:海湾原油出口已经接近正常,为什么布伦特原油仍保持较高风险溢价?
答:因为原油出口只是供应链第一环。当前成品油出口恢复程度明显低于原油,全球库存缓冲也较此前偏低,同时航运保险、租船和即时运力成本维持高位,因此市场仍需为潜在物流和炼化中断保留风险补偿。
问题二:为什么柴油和汽油供应比原油恢复得慢?
答:炼厂装置受影响后的恢复周期通常长于油井和港口装运,而且成品油船舶载量较小、货物燃烧风险更高,单位运输风险成本更大,因此原油出口恢复并不能同步转化为柴油、汽油和航空燃料供应恢复。
问题三:目前判断油市是否真正恢复正常,最重要的数据是什么?
答:不能只观察布伦特原油价格或海湾出口量,还需要同时跟踪全球商业库存、成品油库存、炼厂开工率、霍尔木兹运输量和超大型油轮租金。只有这些指标同步正常化,风险溢价的结构性基础才会发生明显变化。
海湾原油恢复,并不等于能源供应完全正常
高盛估算,最近一周海湾地区石油出口量已回升至每日2330万桶,大致恢复至2025年平均水平,其中原油出口约每日1900万桶。摩根大通采用更保守的统计口径,估算原油出口约每日1750万桶,恢复至冲突前约98%,成品油出口约每日300万桶,整体出口量约每日2050万桶,相当于2025年水平的89%。两组数据的差异主要来自船舶追踪、转运以及非公开运输量的统计方法,而不是对供应恢复趋势存在根本分歧。
其分析显示,霍尔木兹海峡运输量也已恢复至接近每日1300万桶。值得注意的是,运输能力恢复不能直接等同于风险消失。当前更多体现的是油企、船东和港口体系对高风险环境的适应能力增强,包括增加船对船转运、改变装运节奏以及重新配置出口线路。换言之,物流系统的韧性提高了,但风险本身仍然被计入价格体系。
真正紧张的是成品油,而不是原油桶数
当前油市最容易被忽视的变量,是原油与成品油正在形成完全不同的供需结构。高盛估算,柴油、汽油和航空燃料出口量仅恢复至2025年平均水平约50%;摩根大通的估算约为58%。也就是说,原油可以装船离港,并不代表炼厂能够同步把原油转化为全球市场真正需要的柴油、汽油和航空燃料。
最新库存数据进一步强化了这种分化。截至9月25日当周,美国商业原油库存增加92.2万桶至4.2732亿桶,但汽油库存下降168.4万桶至2.04362亿桶,馏分油库存下降225.1万桶至1.0518亿桶,炼厂开工率降至92.5%。原油库存增加而成品油库存同步下降,说明当前约束正在从上游原料供应向炼化环节和终端燃料供应转移。
这也是布伦特原油仍存在风险溢价的重要原因。油价定价的不只是地下还有多少原油,更重要的是有多少原油能够被安全运输、及时炼化,并最终转换成可以交付的成品油。
库存与航运成本正在重新定义风险溢价
库存缓冲仍然偏薄。美国能源信息署9月报告估算,2026年以来全球石油库存累计减少约4亿桶,并预计第三季度全球库存平均每日下降约300万桶。即使海湾出口量恢复,低库存环境也意味着市场缺少足够大的吸收冲击空间,因此现货和近月价格中仍会保留保险性质的溢价。
航运市场同样没有恢复常态。近期与霍尔木兹航线相关的超大型油轮租金一度接近每日127万美元,5至10年船龄的二手超大型油轮估值超过1.5亿美元,而新造船约1.35亿美元。二手船价格高于新船,本质上意味着市场正在为立即可用的运输能力支付时间溢价。
因此,当前布伦特原油价格不能只用原油出口恢复程度解释。更完整的定价框架应同时观察原油出口、炼厂运行率、成品油库存、船舶租金以及商业库存补充速度。任何单一指标恢复,都不足以代表整个能源供应链完成正常化。
技术结构显示价格与动能正在重新匹配
从日线图观察,布伦特原油价格位于布林带中轨附近,中轨约99.49,上轨约110.85,下轨约88.14。价格从此前109.72附近回落后,近期主要围绕中轨区域反复波动,说明短期价格正在重新寻找与波动率相匹配的运行区间。
MACD方面,DIFF约1.30,DEA约2.43,柱值约-2.25。DIFF低于DEA意味着此前的上行动能已经明显减弱,但两条指标线仍处于零轴上方。结合基本面看,技术指标目前反映的核心矛盾与现货市场一致:原油运输恢复速度较快,而库存、炼化和成品油环节修复速度相对滞后。
常见问题解答
问题一:海湾原油出口已经接近正常,为什么布伦特原油仍保持较高风险溢价?
答:因为原油出口只是供应链第一环。当前成品油出口恢复程度明显低于原油,全球库存缓冲也较此前偏低,同时航运保险、租船和即时运力成本维持高位,因此市场仍需为潜在物流和炼化中断保留风险补偿。
问题二:为什么柴油和汽油供应比原油恢复得慢?
答:炼厂装置受影响后的恢复周期通常长于油井和港口装运,而且成品油船舶载量较小、货物燃烧风险更高,单位运输风险成本更大,因此原油出口恢复并不能同步转化为柴油、汽油和航空燃料供应恢复。
问题三:目前判断油市是否真正恢复正常,最重要的数据是什么?
答:不能只观察布伦特原油价格或海湾出口量,还需要同时跟踪全球商业库存、成品油库存、炼厂开工率、霍尔木兹运输量和超大型油轮租金。只有这些指标同步正常化,风险溢价的结构性基础才会发生明显变化。


 沪公网安备 31010702001056号